Como usar o Opções.net.br: guia prático para analisar a grade e simular estratégias na B3
Como filtrar a grade de opções, procurar pozinhos e simular estruturas no Opções.net.br, o que é gratuito e o que é pago, e como levar o estudo para a gestão real da carteira e da DARF.
Neste artigo6 seções
Resumo executivo (TL;DR): o Opções.net.br é uma ferramenta essencial para consultar a grade de opções, encontrar pozinhos e simular estruturas de derivativos na B3. No acesso gratuito, as cotações exibidas são as de fechamento do pregão anterior. O tempo real é um recurso pago. Este guia mostra como navegar pela plataforma para análise e como integrar esses estudos à gestão real da sua carteira.
Como ver o valor das opções na grade de opções
A grade de opções é a tabela que reúne todas as séries de um ativo objeto. Para cada série ela mostra o código, o strike, o vencimento e as cotações. No Opções.net.br, ela fica no menu Opções, no item Grade de opções (endereço opcoes.net.br/opcoes/bovespa).
Passo a passo para filtrar a grade
- Lista: escolha um grupo de ativos (Bancos, BDRs, Elétricas, ETFs, Mais líquidos, PETR e VALE, Pozinhos ou Todos ativos) para reduzir a lista de códigos.
- Ativo: selecione o ativo objeto (ex.: PETR4, VALE3, BOVA11).
- Cotações: escolha entre Tempo real e Último pregão. Sem assinatura, o site exibe o aviso de que você está vendo as cotações de fechamento do pregão anterior.
- Tipo: filtre por CALLs, PUTs ou TODAS.
- Vencimentos: marque as datas desejadas. As opções mensais de ações vencem na terceira sexta feira do mês.
- Faixa de strikes: limite os preços de exercício à região próxima da cotação atual do ativo.
- Filtro de liquidez: exija que a série tenha sido negociada em algum dos últimos N dias (de 2 a 90, hoje ou todas), defina um mínimo de negócios e um volume financeiro mínimo em R$.
Acima da grade, o site mostra indicadores do ativo objeto: Volatilidade Histórica, Volatilidade Implícita, IV Rank e Percentil, com a última leitura, a mínima e a máxima do período.
Colunas que importam na leitura da grade
| Coluna | O que indica | Uso prático |
|---|---|---|
| Último | Preço do último negócio | Referência, mas pode estar defasado em séries pouco negociadas |
| Bid / Ask | Melhores ofertas de compra e de venda | O spread entre as duas mede o custo real de entrada |
| Núm. de Neg. / Vol. Financeiro | Atividade do dia | Abaixo de 10 negócios a saída pode ser difícil |
| Vol. Impl. (%) | Volatilidade embutida no prêmio | Compara o preço da opção com o histórico do ativo |
| Teórico | Valor calculado pelo modelo Black & Scholes | Indica se o prêmio está caro ou barato em relação ao modelo |
| VE | Valor extrínseco do prêmio | Parcela que o tempo consome até o vencimento |
| Delta / Prob. ITM (%) | Sensibilidade ao ativo e probabilidade estimada de terminar dentro do dinheiro | Mede a chance de exercício da série |
| A/I/OTM | Se a opção está no dinheiro, dentro ou fora | Separa rapidamente séries ATM, ITM e OTM |
A grade também pode exibir Gamma, Theta, Vega e Rho, além do prêmio como percentual do strike e da cotação do ativo.
Como usar a volatilidade implícita e o preço teórico
A volatilidade implícita é extraída do próprio prêmio negociado. Quando a VI de uma série está acima da volatilidade histórica do ativo, o prêmio tende a estar caro. Esse cenário favorece estratégias de venda de opções. Quando a VI está abaixo da histórica, o prêmio tende a estar barato, o que favorece a compra. O IV Rank e o Percentil mostram em que ponto do próprio histórico a volatilidade atual se encontra.
O preço teórico segue a mesma lógica. Se o último negócio está bem acima do teórico, o mercado está pagando um prêmio de risco maior. Se está abaixo, pode haver uma distorção a explorar. Confirme sempre a diferença com o bid/ask atual, não apenas com o último preço.
Atenção ao horário dos dados. No acesso gratuito, todos esses valores refletem o fechamento do pregão anterior. Para decidir uma entrada durante o pregão, confirme o preço no livro de ofertas da sua corretora ou contrate um plano com tempo real.
Como procurar pozinho no Opções.net.br
Pozinho é o nome dado às opções fora do dinheiro (OTM, out of the money) com prêmio muito baixo, normalmente abaixo de R$ 0,10. São contratos com baixa probabilidade de exercício. Em compensação, oferecem retorno percentual elevado se o ativo fizer um movimento forte e rápido.
Um exemplo numérico ilustra a assimetria. Uma CALL comprada a R$ 0,05 que termina valendo R$ 0,50 gera retorno de 900%. Na maioria dos casos, porém, o pozinho vira pó no vencimento e o investidor perde 100% do prêmio pago.
A página de pozinhos
O site tem uma página dedicada, Pozinhos de todos ativos (endereço opcoes.net.br/opcoes/pozinhos), e outra com as maiores valorizações de pozinhos. Na página principal, o filtro funciona em dois cliques:
- Escolha Pozinhos de CALL ou Pozinhos de PUT.
- Escolha a faixa de prêmio: até R$ 0,05, de R$ 0,06 a R$ 0,10 ou de R$ 0,11 a R$ 0,15.
A tabela resultante traz as colunas Dist. (%) do Strike, Delta, Bid, Ask, Núm. Neg., Vol. Financeiro e Dias úteis até o vencimento. São exatamente os dados necessários para aplicar os critérios abaixo.
Critérios práticos de seleção
- Prêmio: a faixa até R$ 0,05 concentra o perfil mais especulativo. A faixa de R$ 0,06 a R$ 0,10 tende a ter delta um pouco maior.
- Delta: priorize contratos com delta entre 0,02 e 0,10 (em módulo, no caso das PUTs). Delta muito próximo de zero indica chance praticamente nula de exercício.
- Distância do strike: a coluna Dist. (%) do Strike mostra quanto o ativo precisa se mover para a opção ficar no dinheiro. Compare esse percentual com a oscilação média diária do ativo.
- Prazo: pozinhos costumam ser buscados nos últimos dias úteis antes do vencimento, quando o valor extrínseco já caiu. Isso aumenta a sensibilidade a movimentos bruscos (gamma alto).
- Eventos: dê preferência a vencimentos que coincidam com balanços, decisões de juros ou dados macroeconômicos, que são os gatilhos típicos para movimentos fortes.
Cuidados com liquidez antes da montagem
O maior risco do pozinho não é apenas virar pó. É não conseguir sair quando a operação dá certo. Antes de comprar, confira:
- O número de negócios no dia e nos pregões anteriores.
- A existência de ofertas de compra (bid). Sem bid, não há para quem vender.
- O spread entre bid e ask. Um spread de R$ 0,01 sobre um prêmio de R$ 0,03 representa 33% de custo implícito.
- O custo de corretagem. Taxas fixas por ordem podem consumir boa parte do lucro em operações de valor financeiro pequeno.
Trate o pozinho como posição de risco limitado. Defina antes quanto do patrimônio aceita perder integralmente, com referência comum de 1% a 2% da carteira por operação.
Como simular estratégia com opções antes de executar
O Simulador do Opções.net.br (endereço opcoes.net.br/opcoes/estrategias) permite montar estruturas com várias pernas e visualizar o resultado antes de enviar qualquer ordem à corretora. O acesso exige login, disponível por cadastro gratuito. As cotações em tempo real dentro do simulador ficam restritas ao plano Premium. Para checar uma única série, o site também oferece a Calc B&S, uma calculadora Black & Scholes.
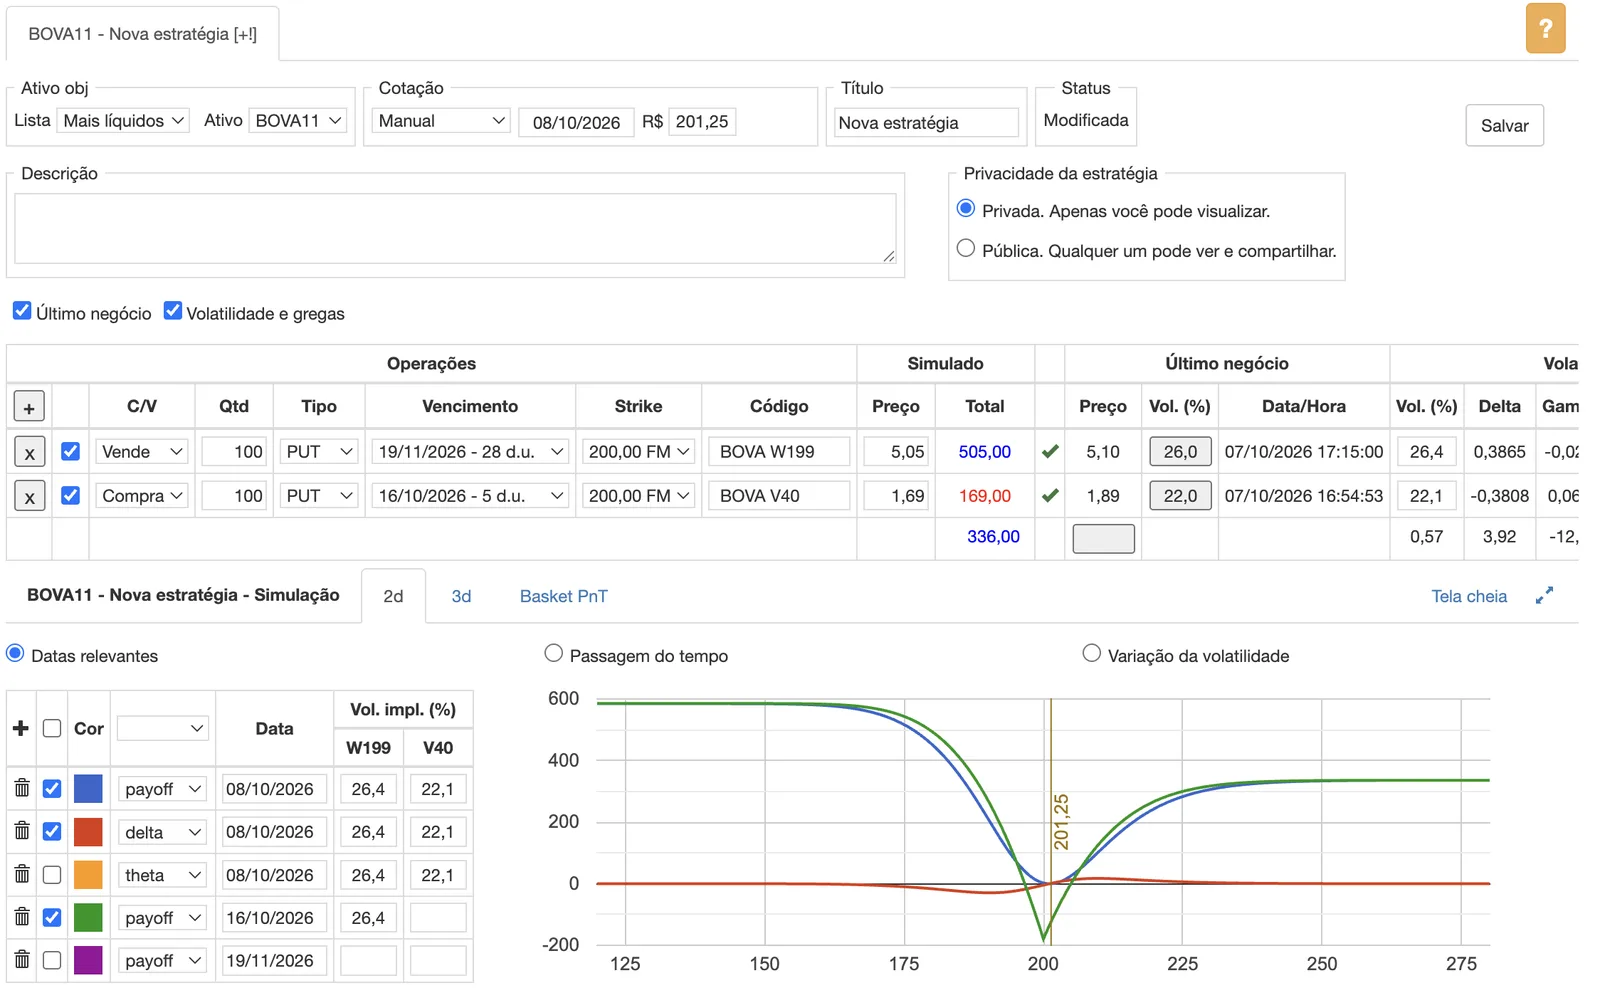
Como montar uma simulação
- Clique em Nova Estratégia ou Simulação.
- No bloco Ativo obj, escolha a Lista (ex.: Mais líquidos) e o Ativo (ex.: BOVA11).
- No bloco Cotação, defina a data e o preço de referência do ativo. A opção Manual permite digitar o preço, útil para testar cenários ou para contornar a ausência de tempo real.
- Preencha o Título e, se quiser, a Descrição. Em Privacidade da estratégia, escolha entre Privada (apenas você visualiza) e Pública (qualquer um pode ver e compartilhar).
- Na tabela Operações, clique em + para cada perna e informe C/V (Compra ou Vende), Qtd, Tipo (CALL ou PUT), Vencimento (exibido com os dias úteis restantes, ex.: 28 d.u.) e Strike. O Código da série é preenchido a partir dessas escolhas.
- Na coluna Simulado, ajuste o Preço de cada perna para refletir o bid/ask real da sua corretora. O Total mostra o valor financeiro de cada perna e o saldo da estrutura.
- Marque Último negócio e Volatilidade e gregas para exibir, ao lado de cada perna, o último preço negociado com data e hora, a volatilidade implícita, o Delta e as demais gregas.
- Clique em Salvar. A estratégia passa a aparecer na lista lateral, separada entre Executadas e Não executadas (não expiradas ou expiradas).
Exemplo: as duas pernas da imagem
| Perna | Série | Vencimento | Preço simulado | Total |
|---|---|---|---|---|
| Vende 100 PUT strike 200 | BOVAW199 | 19/11/2026 (28 d.u.) | R$ 5,05 | R$ 505,00 recebidos |
| Compra 100 PUT strike 200 | BOVAV40 | 16/10/2026 (5 d.u.) | R$ 1,69 | R$ 169,00 pagos |
| Saldo da estrutura | R$ 336,00 de crédito | |||
É uma estrutura de calendário vendido com PUT: vende o vencimento longo e compra o curto, no mesmo strike. A volatilidade implícita das duas séries é diferente (26,4% na W199 e 22,1% na V40), e o simulador usa cada valor no cálculo.
Estruturas comuns para simular
| Estrutura | Montagem | Perfil |
|---|---|---|
| Trava de alta com CALL | Compra CALL de strike menor e vende CALL de strike maior | Alta moderada, risco e ganho limitados |
| Trava de baixa com PUT | Compra PUT de strike maior e vende PUT de strike menor | Baixa moderada, risco e ganho limitados |
| Borboleta | Compra 1 strike baixo, vende 2 strikes centrais, compra 1 strike alto | Aposta em lateralização perto do strike central |
| Financiamento (venda coberta) | Compra do ativo e venda de CALL acima do preço atual | Gera renda, limita o ganho máximo |
| Venda de PUT coberta | Venda de PUT com caixa reservado para o exercício | Renda com possível compra do ativo abaixo do preço atual |
Leitura do gráfico de payoff
O gráfico de payoff mostra o resultado da estrutura em função do preço do ativo. O eixo horizontal representa o preço do ativo objeto. O eixo vertical representa o lucro ou prejuízo da posição em reais. A linha vertical marca a cotação de referência (R$ 201,25 no exemplo).
O painel de simulação tem as abas 2d, 3d e Basket PnT, além do botão Tela cheia. Na aba 2d, há três modos de análise:
- Datas relevantes: cada linha da tabela à esquerda gera uma curva. Você escolhe a cor, o tipo (payoff, delta ou theta), a data e a volatilidade implícita de cada série naquela data. No exemplo, há payoff em 08/10/2026 (hoje, em azul), em 16/10/2026 (vencimento da perna comprada, em verde) e a curva de delta em vermelho.
- Passagem do tempo: mostra como o resultado muda conforme os dias passam, mantendo as demais variáveis.
- Variação da volatilidade: mostra o efeito de um aumento ou queda da volatilidade implícita sobre o resultado.
Na imagem, a curva verde (16/10/2026) mostra o comportamento típico do calendário vendido. Com o BOVA11 muito abaixo de 200, o resultado se aproxima de R$ 580. Com o BOVA11 acima de 225, se aproxima do crédito de R$ 336. O pior cenário ocorre com o ativo exatamente em 200 no vencimento da perna comprada, com perda próxima de R$ 180. Atenção: depois de 16/10, sobra apenas a PUT vendida até 19/11, e o risco passa a ser o de uma venda descoberta.
Três pontos devem ser identificados em toda simulação:
- Ganho máximo: o teto de lucro da estrutura, quando existe.
- Perda máxima: o pior cenário. Em vendas descobertas ela pode ser ilimitada (CALL) ou muito elevada (PUT).
- Ponto de equilíbrio (breakeven): o preço do ativo em que a estrutura não gera lucro nem prejuízo. Em uma trava de alta com CALL, o breakeven é o strike comprado somado ao custo líquido da trava.
Comportamento das gregas na simulação
| Grega | O que mede | Como interpretar na estrutura |
|---|---|---|
| Delta | Variação do prêmio para cada R$ 1,00 no ativo | Delta positivo ganha com alta. Delta próximo de zero indica posição neutra |
| Gamma | Variação do delta | Gamma alto significa delta instável, comum perto do vencimento e do strike |
| Theta | Perda de valor por dia | Theta positivo favorece o vendedor. Theta negativo exige que o movimento ocorra rápido |
| Vega | Sensibilidade à volatilidade implícita | Vega positivo ganha com aumento da VI. Vega negativo ganha com queda da VI |
Uma borboleta vendida no strike central, por exemplo, apresenta theta positivo e vega negativo. Ela ganha com a passagem do tempo e com a queda da volatilidade, desde que o ativo permaneça próximo ao centro da estrutura.
Comparativo: análise e simulação vs. gestão real de carteira
A rotina do operador de opções tem duas fases distintas. Na fase de estudo, o objetivo é escolher séries, comparar prêmios e validar o risco da estrutura. Na fase pós execução, o objetivo muda. É preciso acompanhar o resultado real, registrar encerramentos, rolagens e exercícios e apurar o imposto devido todo mês.
Os dados da simulação são teóricos. Eles não incluem o preço efetivamente executado, as taxas da corretora e da B3, os encerramentos parciais nem o histórico de prejuízos a compensar.
| Funcionalidade / Necessidade | Opções.net.br | CarteiraOpções (carteiraopcoes.com.br) |
|---|---|---|
| Consulta de grade e preços | Completo / Com atraso no acesso gratuito (fechamento do pregão anterior). Tempo real é recurso pago | Focado no acompanhamento da posição |
| Simulação de estruturas | Excelente para estudos (exige login) | Focado em posições reais |
| Acompanhamento de lucro/prejuízo real | Acompanhamento de estratégias e carteiras, com gestão profissional no plano Premium | Automático via consolidação da carteira |
| Cálculo e emissão de DARF de opções | Não realiza | Automático e adaptado à legislação da B3 |
As ferramentas não competem. O Opções.net.br concentra a análise de mercado. O CarteiraOpções concentra a apuração do resultado e do imposto.
Da análise à prática: como controlar suas posições com o CarteiraOpções
O estudo no Opções.net.br resolve a escolha dos contratos. A execução, porém, exige controle rigoroso de resultado e tributação. É nessa etapa que a maioria dos investidores recorre a planilhas manuais, e é também onde surgem os erros mais caros.
Onde a planilha manual costuma falhar
- Classificação da modalidade: operações abertas e encerradas no mesmo dia são day trade, com alíquota de 20%. As demais são swing trade, com alíquota de 15%. Um erro de classificação altera o imposto devido.
- Compensação de prejuízos: prejuízos de swing trade compensam apenas lucros de swing trade. Prejuízos de day trade compensam apenas lucros de day trade. O saldo precisa ser carregado mês a mês.
- Ausência de isenção: a isenção de R$ 20 mil em vendas mensais vale para ações no mercado à vista. Não se aplica a opções, um equívoco frequente entre iniciantes.
- Rolagens e encerramentos parciais: cada perna precisa ser vinculada à operação de origem para que o resultado seja apurado corretamente.
- Prazo e valor mínimo: a DARF (código 6015 para pessoa física) vence no último dia útil do mês seguinte. Valores abaixo de R$ 10,00 não são recolhidos e devem ser acumulados para os meses seguintes.
Como o CarteiraOpções organiza esse processo
- Registro das operações: cada operação executada é lançada com preço, quantidade, data e taxas, de forma manual ou por importação de arquivo CSV.
- Acompanhamento de posições: as estruturas abertas são acompanhadas com payoff dinâmico baseado nos preços efetivamente executados, não em preços teóricos.
- Encerramento e exercício: encerramentos totais, parciais, rolagens e exercícios ficam vinculados à operação original, preservando a rastreabilidade da cadeia.
- Apuração do resultado: o sistema calcula lucro bruto, lucro líquido e a base de cálculo da DARF de cada operação encerrada, identificando automaticamente a modalidade.
- DARF mensal: a plataforma consolida o mês, aplica a compensação de prejuízos por modalidade e apresenta o valor do imposto a recolher.
O resultado prático é a eliminação do retrabalho mensal e a redução do risco de recolhimento incorreto, que pode gerar multa de mora de 0,33% ao dia (limitada a 20%) acrescida de juros pela Selic.
Para o investidor que opera derivativos na B3, a combinação entre uma ferramenta analítica de consulta como o Opções.net.br e uma plataforma de gestão e apuração fiscal como o CarteiraOpções garante precisão desde a escolha da estrutura até o recolhimento correto dos impostos.
Perguntas frequentes
O Opções.net.br é gratuito para consulta de cotações?
Sim, com uma ressalva. Sem assinatura, a grade exibe as cotações de fechamento do pregão anterior, e a página de pozinhos e os indicadores de volatilidade ficam disponíveis para consulta. O simulador exige apenas cadastro gratuito. As cotações em tempo real são um recurso pago: o plano Standard libera tempo real de ações e opções (exceto no simulador e no skew de volatilidade), e o plano Premium inclui todos os recursos, além da gestão profissional de carteiras.
Como saber se o pozinho selecionado possui liquidez na B3?
Verifique as colunas Núm. Neg. e Vol. Financeiro na página de pozinhos. Confirme também a presença de bid e o tamanho do spread. Como os dados gratuitos refletem o pregão anterior, cheque o livro de ofertas da corretora antes de enviar a ordem.
Como calcular o imposto de renda após encerrar uma operação com opções?
Operações com derivativos exigem apuração mensal dos lucros, com alíquota de 15% para swing trade e 20% para day trade. Esse cálculo pode ser automatizado via CarteiraOpções.
As informações sobre o Opções.net.br (menus, filtros, colunas e planos) foram verificadas no site em 8 de outubro de 2026 e podem mudar sem aviso. Os dados fiscais (alíquotas, código de DARF, prazo, valor mínimo, multa e juros) seguem a legislação conhecida em 8 de outubro de 2026. Este conteúdo é informativo e não substitui a orientação de um contador para o seu caso concreto.